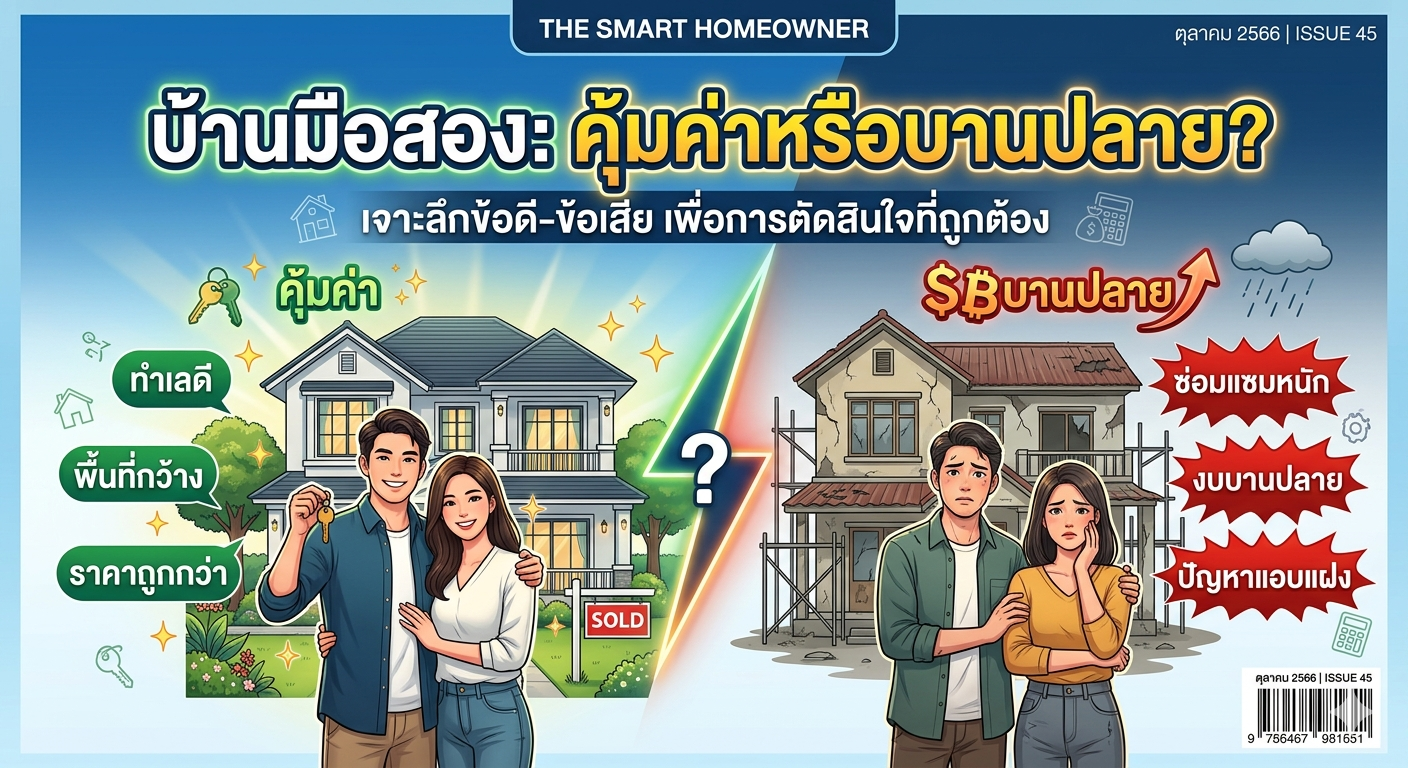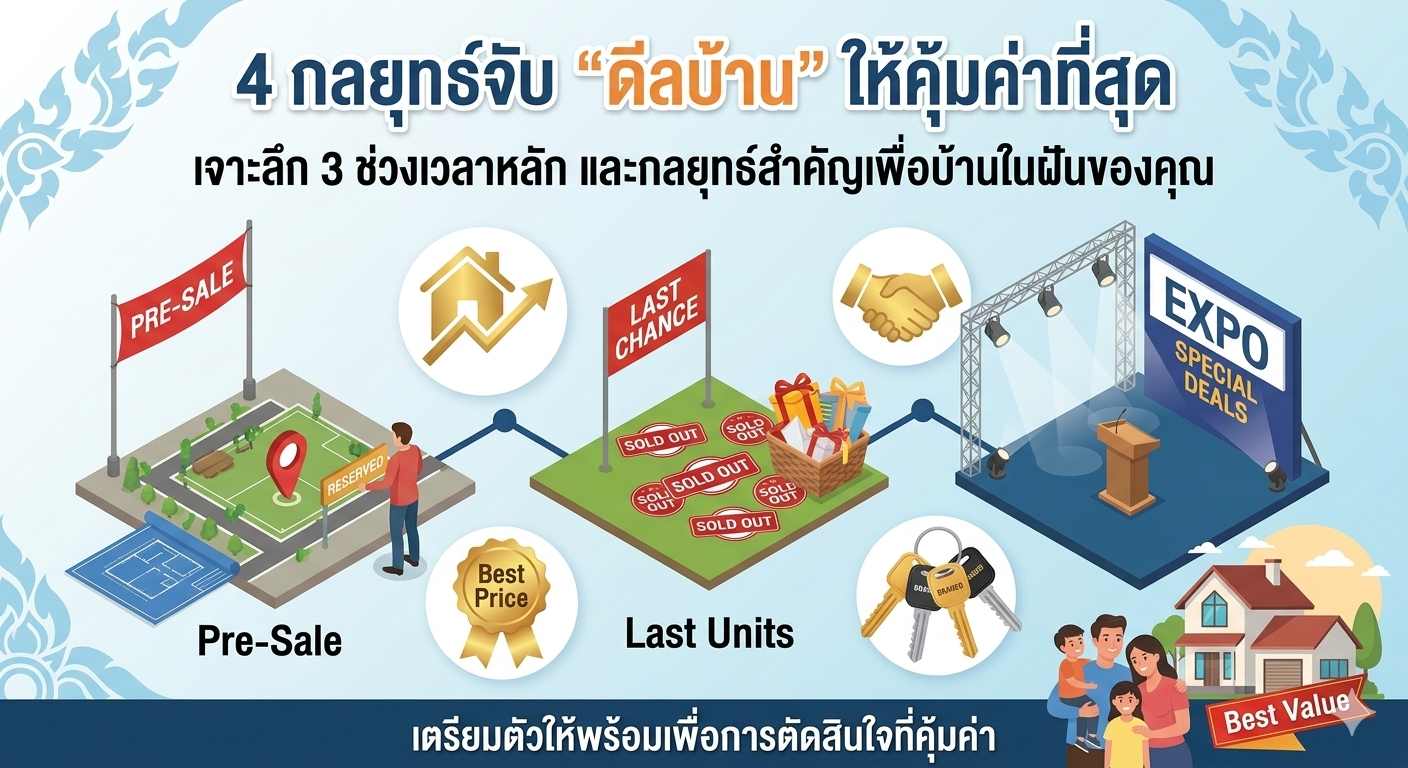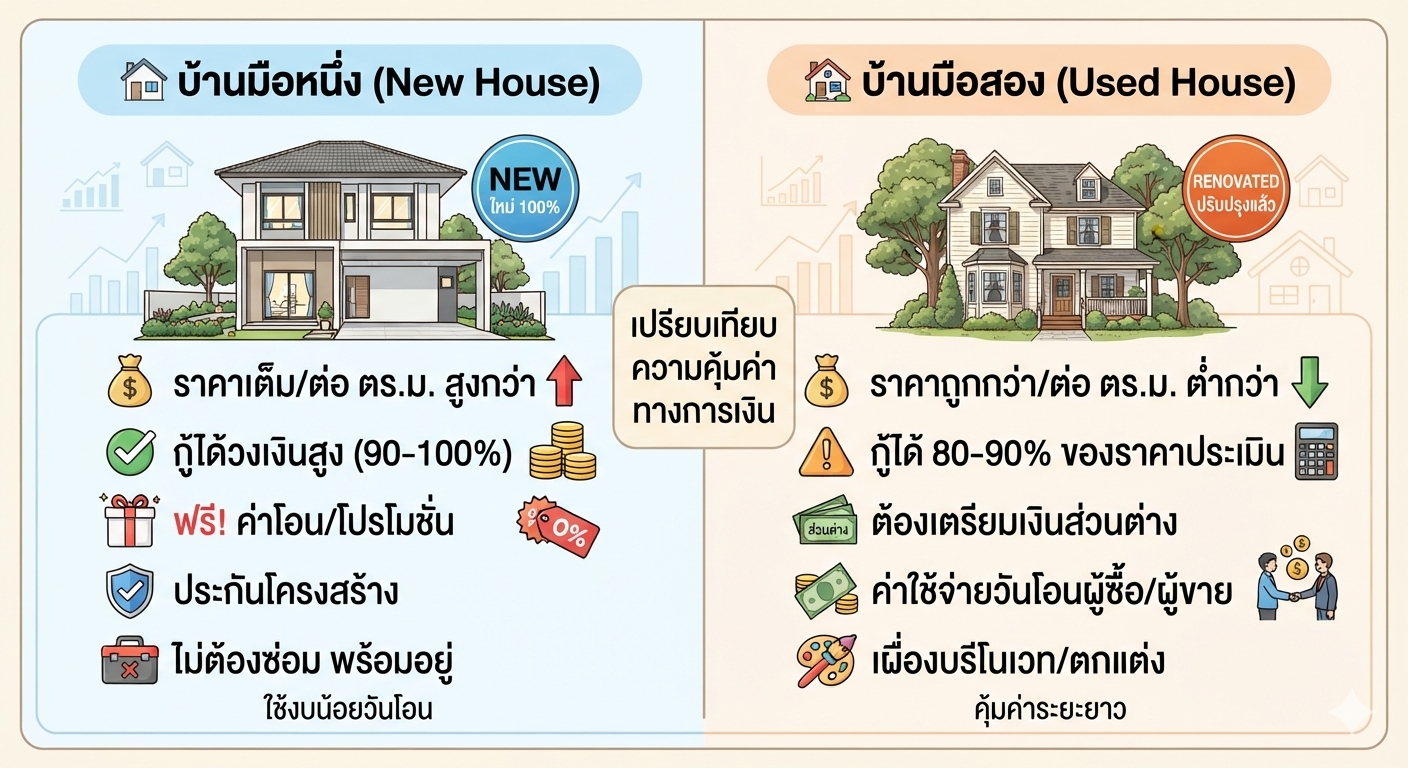
การเลือกซื้อ บ้านมือหนึ่ง เทียบกับ บ้านมือสอง เป็นหนึ่งในการตัดสินใจทางการเงินที่ใหญ่ที่สุดในชีวิต การเลือกสิ่งที่ใช่ไม่เพียงแต่ตอบโจทย์เรื่องความชอบ แต่ยังส่งผลต่อ สภาพคล่องทางการเงิน ของคุณในระยะยาวอย่างมาก
นี่คือการเจาะลึกข้อเปรียบเทียบ ข้อดี-ข้อเสีย และการวิเคราะห์เชิงการเงินเพื่อช่วยให้คุณตัดสินใจได้ง่ายขึ้นครับ
📊 ตารางเปรียบเทียบภาพรวม: บ้านมือหนึ่ง vs บ้านมือสอง
| หัวข้อเปรียบเทียบ | 🏠 บ้านมือหนึ่ง | 🏡 บ้านมือสอง |
|---|---|---|
| สภาพบ้านและการซ่อมแซม | ใหม่ 100% ไม่ต้องซ่อม มีประกันโครงสร้าง | ตามสภาพ มักต้องเผื่องบรีโนเวท/ซ่อมแซม |
| ทำเลที่ตั้ง | มักขยับออกไปนอกเมือง หรือทำเลส่วนต่อขยาย | มักตั้งอยู่ในเมือง ทำเลดั้งเดิม ใกล้สิ่งอำนวยความสะดวก |
| วงเงินกู้สินเชื่อ (LTV) | ปล่อยกู้สูง (มักได้ 90-100% ของราคาซื้อขาย) | ปล่อยกู้ต่ำกว่า (มักได้ 80-90% ของราคาประเมิน) |
| ราคาต่อตารางเมตร | สูงกว่า (บวกค่าการตลาดและดีไซน์ใหม่) | ต่ำกว่า (ในทำเลและขนาดพื้นที่ที่ใกล้เคียงกัน) |
| ค่าใช้จ่ายแฝงวันโอน | มีโปรโมชั่นฟรีค่าโอนจากโครงการบ่อย | ผู้ซื้อและผู้ขายมักแบ่งจ่ายคนละครึ่ง (เจรจาได้) |
✅ 🏠 บ้านมือหนึ่ง: จุดเด่นและข้อจำกัดทางการเงิน
ข้อดีทางการเงินและวิถีชีวิต:
- กู้ได้วงเงินสูง เผยเงินดาวน์น้อย: ธนาคารมักปล่อยกู้บ้านมือหนึ่งเต็มจำนวน หรือเกือบ 100% ของราคาซื้อขาย ทำให้คุณใช้เงินก้อนส่วนตัวน้อยกว่า
- ควบคุมงบประมาณง่าย: สภาพบ้านพร้อมเข้าอยู่ ไม่ต้องเสียเงินก้อนใหญ่ไปกับการซ่อมแซมแซมระบบน้ำ-ไฟ โครงสร้างมีประกันจากจัดสรร (ทั่วไปประกันโครงสร้าง 5 ปี ภายใน 1 ปี)
- โปรโมชั่นดึงดูด: ผู้พัฒนาโครงการมักมีดีลพิเศษ เช่น ฟรีค่าโอน, ฟรีส่วนกลาง 1-2 ปี หรือของแถมเครื่องใช้ไฟฟ้า ซึ่งช่วยเซฟเงินสดวันโอนได้มาก
ข้อเสียทางการเงินและวิถีชีวิต:
- ราคาต่อพื้นที่แพงกว่า: คุณต้องจ่ายแพงกว่าในแง่ของราคาต่อตารางเมตรเมื่อเทียบกับบ้านเก่าในทำเลเดียวกัน
- ทำเลอาจไกลออกไป: โครงการใหม่อมักขยับออกไปนอกเมือง ทำให้มี "ค่าใช้จ่ายในการเดินทาง" (เช่น ค่าน้ำมัน, ค่าทางด่วน, ค่ารถไฟฟ้า) ที่เป็นต้นทุนแฝงระยะยาว
⚠️ 🏡 บ้านมือสอง: จุดเด่นและข้อจำกัดทางการเงิน
ข้อดีทางการเงินและวิถีชีวิต:
- ได้พื้นที่มากกว่าในราคาที่ถูกกว่า: ราคาดิบของบ้านมือสองมักต่ำกว่าบ้านมือหนึ่งประมาณ 20-30% ในทำเลใกล้เคียงกัน ทำให้ได้พื้นที่ใช้สอยหรือขนาดที่ดินที่กู้ซื้อได้คุ้มค่ากว่า
- ทำเลศักยภาพสูง: มักอยู่ในแหล่งชุมชน ใกล้รถไฟฟ้าสายหลัก หรือใจกลางเมือง ช่วยประหยัดเวลาและค่าเดินทาง
- ราคาต่อรองได้: คุณสามารถเจรจาลดราคากับเจ้าของบ้านโดยตรงได้หากเขารีบขาย แตกต่างจากบ้านมือหนึ่งที่ราคาค่อนข้างคงที่ตามใบราคาโครงการ
ข้อเสียทางการเงินและวิถีชีวิต:
- ต้องใช้เงินสดก้อนใหญ่: ธนาคารปล่อยกู้จาก "ราคาประเมิน" ไม่ใช่ราคาซื้อขาย ซึ่งบ่อยครั้งราคาประเมินต่ำกว่าราคาขายจริง คุณจึงต้องควักเงินส่วนต่างเอง
- งบรีโนเวทบานปลาย: ค่าซ่อมแซมเป็นสิ่งที่ควบคุมยากที่สุด การกู้บ้านมือสองมักไม่ครอบคลุมค่ารีโนเวททั้งหมด (ยกเว้นขอกู้สินเชื่อตกแต่งเพิ่มซึ่งดอกเบี้ยจะแพงกว่า)
- ค่าใช้จ่ายวันโอนที่ต้องบริหารเอง: ค่าธรรมเนียมการโอน ภาษีเงินได้หัก ณ ที่จ่าย และค่าอากรแสตมป์ ต้องตกลงกับผู้ขายให้ชัดเจน มักไม่มีโปรโมชั่นช่วยออกเหมือนโครงการใหญ่
💡 เลือกแบบไหนถึงจะ "ตอบโจทย์การเงิน" ของคุณ?
การตัดสินใจไม่ได้ขึ้นอยู่กับว่าแบบไหนดีกว่ากัน แต่ขึ้นอยู่กับ "โครงสร้างทางการเงิน" ของคุณ ณ ปัจจุบันครับ
➡️ เลือก "บ้านมือหนึ่ง" ถ้าคุณมีลักษณะการเงินแบบนี้:
- มีเงินสดในมือน้อย: มีเงินออมจำกัด แต่อยากผ่อนรายเดือน ไม่อยากจ่ายเงินก้อนใหญ่ในวันโอนและวันเข้าอยู่
- ชอบความชัวร์เรื่องงบประมาณ: ไม่ต้องการรับความเสี่ยงกับงบประมาณซ่อมแซมที่อาจบานปลาย
- เน้นความสะดวกสบายยุคใหม่: ยอมแลกกับการเดินทางที่ไกลขึ้น เพื่อแลกกับส่วนกลางที่ทันสมัยและระบบรักษาความปลอดภัยใหม่ล่าสุด
➡️ เลือก "บ้านมือสอง" ถ้าคุณมีลักษณะการเงินแบบนี้:
- มีเงินก้อนสำรองหนาแน่น: มีเงินสดเพียงพอสำหรับจ่ายส่วนต่างค่าบ้าน (กรณีกู้ได้ไม่เต็ม) และมีงบประมาณแยกต่างหากสำหรับค่ารีโนเวทอย่างน้อย 15-20% ของราคาบ้าน
- เน้นความคุ้มค่าระยะยาว (Yield/Capital Gain): มองหาทำเลในเมืองที่หาที่ดินเปล่าสร้างบ้านใหม่ไม่ได้แล้ว ซึ่งมีโอกาสที่มูลค่าที่ดินจะเติบโตสูงกว่า
- คำนวณต้นทุนค่าเดินทางเป็นหลัก: ไม่อยากเสียเงินและเวลาไปกับการเดินทางไกลๆ จากชานเมืองเข้าสู่ใจกลางเมืองทุกวัน