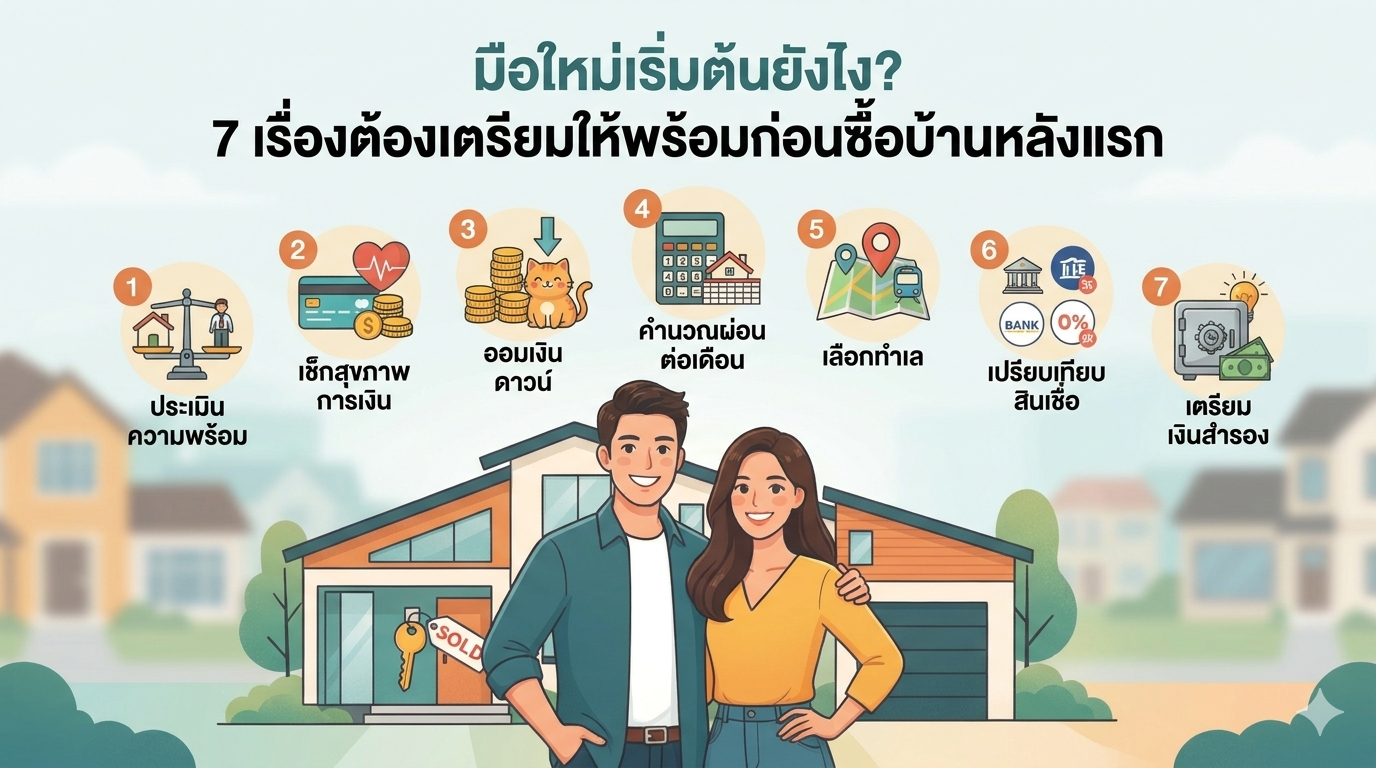
สำหรับมือใหม่ที่กำลังจะซื้อบ้านหลังแรก การเตรียมตัวให้พร้อมเป็นขั้นตอนที่สำคัญที่สุดเพื่อป้องกันปัญหาทางการเงินที่อาจเกิดขึ้นในอนาคต โดยนี่คือ 7 เรื่องสำคัญที่คุณต้องเตรียมให้พร้อมก่อนตัดสินใจซื้อบ้านหลังแรกครับ
📅 1. ประเมินความพร้อมและเป้าหมายชีวิต
ก่อนอื่นต้องตอบตัวเองให้ได้ก่อนว่าทำไมถึงอยากซื้อบ้านในตอนนี้ เพราะบ้านเป็นภาระผูกพันระยะยาว 20–30 ปี ควรพิจารณาความมั่นคงในหน้าที่การงาน แผนการใช้ชีวิตในอนาคต (เช่น การแต่งงาน การมีลูก หรือการย้ายที่ทำงาน) รวมถึงเปรียบเทียบความคุ้มค่าระหว่างการซื้อบ้านกับการเช่าอยู่ว่าแบบไหนตอบโจทย์ชีวิตในปัจจุบันมากกว่ากัน
📊 2. ตรวจสอบสุขภาพทางการเงินและหนี้สิน
ธนาคารจะพิจารณาประวัติทางการเงินของคุณเป็นหลักก่อนอนุมัติสินเชื่อ:
- เช็กเครดิตบูโร (Credit Bureau): ตรวจสอบว่าคุณมีประวัติการชำระหนี้ที่ดี ไม่มีค้างชำระ
- จัดการหนี้ก้อนเก่า: ควรเคลียร์หรือลดภาระหนี้สินที่มีอยู่ให้เหลือน้อยที่สุด เช่น หนี้บัตรเครดิต บัตรกดเงินสด หรือผ่อนรถยนต์ เพื่อเพิ่มวงเงินกู้ให้สูงขึ้น
💰 3. ออมเงินก้อนสำหรับ "เงินดาวน์" และค่าใช้จ่ายแฝง
การซื้อบ้านไม่ได้มีแค่ค่าผ่อนบ้านรายเดือน แต่ยังมีค่าใช้จ่ายอื่นๆ ที่ต้องใช้เงินก้อน ได้แก่:
- เงินดาวน์: ปกติประมาณ 5% – 20% ของราคาบ้าน (ขึ้นอยู่กับเกณฑ์ LTV ของแบงก์)
- ค่าใช้จ่ายวันโอน: เช่น ค่าธรรมเนียมการโอน (แบ่งจ่ายกับผู้ขาย), ค่าจดจำนอง (1% ของวงเงินกู้), ค่าประกันมิเตอร์น้ำ-ไฟ
- ค่าส่วนกลางล่วงหน้า: มักจะจัดเก็บล่วงหน้า 1–3 ปีแรก
- งบตกแต่งและเฟอร์นิเจอร์: เงินก้อนสำหรับพร้อมเข้าอยู่อาศัย
💵 4. คำนวณความสามารถในการผ่อนต่อเดือน
สูตรทางการเงินที่ปลอดภัยคือ ภาระผ่อนบ้านรวมหนี้สินอื่นๆ ไม่ควรเกิน 30% – 40% ของรายได้ต่อเดือน
- ตัวอย่าง: รายได้ 30,000 บาทต่อเดือน ไม่ควรผ่อนบ้านเกิน 9,000 – 12,000 บาทต่อเดือน
- ลองทำ "บัญชีจำลอง" โดยการหักเงินจำนวนที่คาดว่าจะต้องผ่อนบ้านฝากเข้าบัญชีออมทรัพย์ไว้ทุกๆ เดือนติดต่อกัน 6 เดือน เพื่อทดสอบว่าคุณสามารถรับมือกับภาระนี้ได้จริงโดยไม่ตึงมือเกินไป
🔎 5. เลือกประเภทและทำเลอสังหาริมทรัพย์ที่ใช่
ศึกษาข้อดี-ข้อเสียของอสังหาริมทรัพย์แต่ละประเภทให้เหมาะกับไลฟ์สไตล์:
- บ้านเดี่ยว / ทาวน์โฮม / คอนโด: คำนวณพื้นที่ใช้สอยที่จำเป็น
- การเดินทาง: ใกล้ที่ทำงาน โรงเรียน ทางด่วน หรือแนวรถไฟฟ้า
- สิ่งอำนวยความสะดวกรอบโครงการ: ตลาด โรงพยาบาล ห้างสรรพสินค้า
- สภาพแวดล้อมและความปลอดภัย: ความเป็นระเบียบเรียบร้อยของนิติบุคคลในโครงการ
🗒 6. ศึกษาและเปรียบเทียบเงื่อนไขสินเชื่อบ้าน
อย่ายึดติดกับธนาคารใดธนาคารหนึ่ง ควรยื่นขอสินเชื่ออย่างน้อย 3–5 ธนาคารเพื่อนำมาเปรียบเทียบ:
- อัตราดอกเบี้ย: ดูที่ MRR/MLR และเปรียบเทียบอัตราดอกเบี้ยเฉลี่ย 3 ปีแรก (Effective Rate)
- ประเภทดอกเบี้ย: ดอกเบี้ยคงที่ (Fixed Rate) หรือดอกเบี้ยลอยตัว (Floating Rate)
- เงื่อนไขเพิ่มเติม: ค่าปรับหากรีไฟแนนซ์ก่อน 3 ปี หรือการบังคับทำประกันชีวิตคุ้มครองสินเชื่อ (MRTA)
💡 7. วางแผนสำรองเผื่อฉุกเฉิน
หลังจากหักค่าดาวน์และค่าโอนบ้านไปแล้ว ไม่ควรปล่อยให้เงินบัญชีเหลือศูนย์
คุณควรมีเงินสำรองฉุกเฉิน (Emergency Fund) แยกต่างหากอย่างน้อย 6 เท่าของค่าใช้จ่ายรายเดือน เผื่อกรณีเจ็บป่วย ตกงาน หรือมีเหตุจำเป็นต้องซ่อมแซมบ้านกะทันหัน เพื่อให้บ้านหลังแรกของคุณเป็นสินทรัพย์ที่สร้างความสุขได้อย่างแท้จริงครับ
คุณควรมีเงินสำรองฉุกเฉิน (Emergency Fund) แยกต่างหากอย่างน้อย 6 เท่าของค่าใช้จ่ายรายเดือน เผื่อกรณีเจ็บป่วย ตกงาน หรือมีเหตุจำเป็นต้องซ่อมแซมบ้านกะทันหัน เพื่อให้บ้านหลังแรกของคุณเป็นสินทรัพย์ที่สร้างความสุขได้อย่างแท้จริงครับ